
Ile wynosi podatek od spadku?
Poradnik funeralny cz. 8
Co dzieje się z majątkiem osoby zmarłej, kto ma prawo do spadku oraz jakie obowiązki wiążą się z jego otrzymaniem? Co dzieje się z mieszkaniem, pieniędzmi lub innym majątkiem? Kto dziedziczy i jaki płaci podatek od spadku?
Kiedy trzeba zapłacić podatek od spadku?
Nabycie spadku oznacza dla spadkobiercy nie tylko korzyści, ale też formalności i obowiązki. Niezależnie od sposobu nabycia spadku spadkobierca będzie musiał zapłacić podatek od spadku. Przepisy przewidują w tym zakresie jednak pewne wyjątki.
Obowiązek podatkowy powstaje zarówno, gdy mamy do czynienia z dziedziczeniem ustawowym, jak i testamentem. I nie ma co odwlekać tych spraw, bo urząd skarbowy i tak dowie się o fakcie nabycia spadku. Obojętnie, czy zostało wydane postanowienie sądowe, czy akt poświadczenia dziedziczenia, bo zarówno sąd, jak i notariusz mają obowiązek wysłać odpisy urzędowi skarbowemu.
Brak zgłoszenia nabycia spadku nie pozwoli więc uniknąć płacenia podatku, natomiast może narazić spadkobiercę na odsetki za zwłokę i kary finansowe.
Podatek należy zapłacić, gdy wartość nabytych rzeczy materialnych i niematerialnych przekracza kwotę wolną od podatku. Kwota ta będzie różna w zależności od tego, do jakiej grupy podatkowej należy spadkobierca.
Kwota wolna od podatku
To maksymalna wartość majątku, którą możesz odziedziczyć
bez konieczności płacenia podatku.
Jeśli wartość spadku przekracza tę kwotę, podatek
naliczany jest wyłącznie od nadwyżki,
a jego wysokość zależy od twojego stopnia pokrewieństwa ze zmarłym.
Czy trzeba zapłacić podatek od spadku?
Otrzymanie spadku wiąże się z obowiązkiem podatkowym. Podatek od spadków i darowizn zależy przede wszystkim od stopnia pokrewieństwa oraz wartości odziedziczonego majątku.
Przepisy dzielą spadkobierców na trzy grupy podatkowe.
I grupa podatkowa
To grupa korzystająca z największych ulg. Kwota wolna od podatku dla tej grupy to: 36 120 zł (stan na 2026 r.).
Jeżeli wartość spadku wyniesie więcej, to od nadwyżki trzeba będzie zapłacić podatek. Jego wielkość zależy od tego, jak wysoka jest nadwyżka.
I grupa obejmuje m.in.:
- współmałżonka,
- dzieci,
- rodziców,
- rodzeństwo,
- pasierbów,
- ojczyma i macochę.
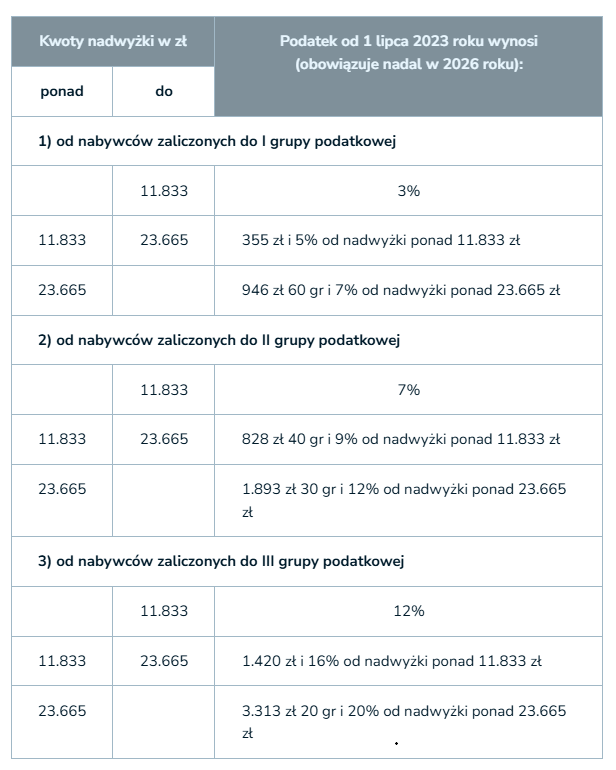
Wysokość podatku dla I grupy wynosi:
- 3% – gdy nadwyżka nie przekroczy 11 833 zł,
- 5% i 355 zł – gdy nadwyżka wyniesie od 11 833 zł do 23 665 zł,
- 7% i 946,60 zł – od nadwyżki ponad 23 665 zł.
II grupa podatkowa
Kwota wolna od podatku dla tej grupy to: 27 090 zł (stan na 2026 r.).
Podobnie, jak w przypadku I grupy również tu, jeżeli wartość spadku wyniesie więcej, to od nadwyżki należy zapłacić podatek. Jego wielkość zależy od tego, jak wysoka jest nadwyżka.
II grupa obejmuje dalszych krewnych, m.in.:
- siostrzeńców,
- bratanków,
- rodzeństwo rodziców.
Wysokość podatku dla II grupy to:
- 7% – gdy nadwyżka wyniesie do 11 833 zł,
- 9% i 828,40 zł – gdy nadwyżka wyniesie od 11 833 zł do 23 665 zł,
- 12% i 1893,30 zł – od nadwyżki ponad 23 665 zł.
III grupa podatkowa
Kwota wolna od podatku dla tej grupy to: 5 733 zł (stan na 2026 r.).
Podobnie jak w I i II grupie, również spadkobiercy z tej grupy muszą zapłacić podatek od nadwyżki.
II grupa obejmuje osoby niespokrewnione, przyjaciół, partnerów w związkach nieformalnych oraz pozostałych spadkobierców.
Wysokość podatku dla III grupy to:
- 12% – gdy nadwyżka wyniesie do 11 833 zł,
- 16% i 1420 zł – gdy nadwyżka wyniesie od 11 833 zł do 23 665 zł,
- 20% i 3313,20 zł – od nadwyżki ponad 23 665 zł.
Zwolnienie dla najbliższej rodziny
Najbliższa rodzina może zostać całkowicie zwolniona z podatku od spadku.
Dotyczy to m.in.:
✔ małżonka,
✔ dzieci,
✔ rodziców,
✔ rodzeństwa.
Tutaj podatek od spadku może wynosić 0 zł, niezależnie od wartości spadku. To oznacza, że można odziedziczyć willę za 5 milionów i nie oddać fiskusowi ani grosza.
Jest jednak jeden, krytyczny warunek: należy zgłosić nabycie spadku na formularzu SD-Z2 w terminie 6 miesięcy. Termin ten liczy się od dnia uprawomocnienia się postanowienia sądu o stwierdzeniu nabycia spadku lub od dnia zarejestrowania aktu poświadczenia dziedziczenia u notariusza.
Formularz SD-Z2
Aby zachować zwolnienie podatkowe, należy złożyć formularz SD-Z2.
Termin: 6 miesięcy od dnia powstania obowiązku podatkowego.
Przekroczenie terminu może oznaczać konieczność zapłaty podatku.
Jak zgłosić spadek do urzędu skarbowego?
Do rozliczenia mogą być potrzebne:
- dokument potwierdzający nabycie spadku,
- akt zgonu,
- dokument potwierdzający pokrewieństwo,
- informacje dotyczące wartości majątku.
Nie warto odkładać tych formalności, ponieważ brak zgłoszenia może oznaczać utratę przysługujących ulg.
Zapamiętaj!
6 miesięcy – termin na decyzję dotyczącą przyjęcia lub odrzucenia spadku,
6 miesięcy – termin zgłoszenia spadku dla najbliższej rodziny,
36 120 zł – kwota wolna dla I grupy podatkowej,
27 090 zł – kwota wolna dla II grupy,
5 733 zł – kwota wolna dla III grupy,
5 lat – termin dochodzenia zachowku.
Warto znać swoje prawa
Sprawy spadkowe często pojawiają się w momencie ogromnego stresu i żałoby.
Znajomość zasad dziedziczenia, terminów i obowiązków podatkowych pozwala uniknąć dodatkowych problemów.
W przypadku bardziej skomplikowanych sytuacji warto skorzystać z pomocy notariusza lub prawnika, który pomoże przejść przez formalności.